DZ BANK Research – Ausblick 2027
Weltwirtschaft trotzt dem Ausnahmezustand / Deutschland wächst – ohne Reformen aber kein tragfähiger Aufschwung / Schulden halten Renditen auf hohem Niveau / KI muss in der Breite ankommen / DAX erreicht 28.500 Punkte
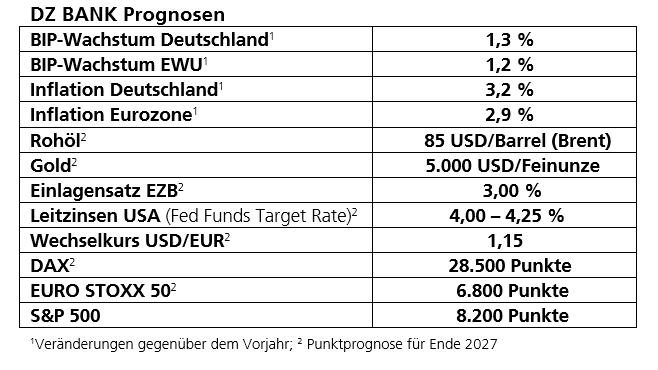
Trotz des anhaltenden Kriegs im Iran und hoher Energiepreise bleibt die Weltwirtschaft widerstandsfähig. Die DZ BANK Analysten rechnen 2027 mit einem globalen Wachstum von 3,3 Prozent. Gestützt wird es durch die schnelle Anpassung an den Energieschock, hohe KI-Investitionen und staatliche Ausgabenprogramme. Deutschland wächst um 1,3 Prozent, braucht aber grundlegende Reformen. Die Inflation sinkt erst in der zweiten Jahreshälfte. Die Europäische Zentralbank (EZB) dürfte die Zinsen deshalb bis zum Frühjahr zweimal anheben, die Federal Reserve (Fed) noch in diesem Jahr einmal. Zinssenkungen sind 2027 nicht in Sicht. Zugleich halten hohe Staatsschulden die Renditen auf erhöhtem Niveau. Steigende Unternehmensgewinne geben den Aktienmärkten Auftrieb. Ende 2027 erwartet das DZ BANK Research den DAX bei 28.500, den Euro Stoxx 50 bei 6.800 und den S&P 500 bei 8.200 Punkten.

Die größte Wirtschaftsnation wächst 2027 voraussichtlich um 2,1 Prozent. „Das BIP der USA liefert konstant. Daran ändert auch ein volatiles Umfeld nichts“, sagt DZ BANK Chefvolkswirtin Sonja Marten.
KI-Boom treibt die Investitionen in den USA weiter voran
Nirgends wirkt der KI-Boom so stark auf das Wachstum wie in den USA. Die großen Cloud-Anbieter investieren 2026 über 700 Milliarden US-Dollar – im kommenden Jahr dürfte die Billionen-Grenze übertroffen werden. Zudem stützt die Steuerpolitik den Konsum. Das gilt vor allem für die wohlhabenderen Haushalte. Zurückhaltung gibt es dagegen beim Rest der Bevölkerung. „Die K-förmige Wirtschaft, in der sich Einkommensgruppen auseinanderentwickeln, bleibt auch 2027 bestehen“, betont Sonja Marten. Die Arbeitslosenquote dürfte im neuen Jahr leicht sinken und sich bei vier Prozent einpendeln. Ausländische Unternehmen drängen mit neuen Produktionsanlagen weiter auf den amerikanischen Markt. „So können die Firmen Zölle umgehen und auch die Energiesicherheit ist vor Ort größer als in anderen Teilen der Welt“, sagt Marten. Die US-Wirtschaft sollte deshalb zulegen. Bremsen dürften die hohe Inflation und der wachsende Schuldenberg. Beides hält die Renditen hoch. Das dämpft die Konjunktur. Zudem dürfte der Konsum in der Breite erst in der zweiten Jahreshälfte wieder zunehmen, wenn die Teuerung nachlässt.
Euroraum: Der Staat stützt – private Investitionen fehlen
Auch im Euroraum stützen Staatsausgaben die Konjunktur. Für 2027 rechnet die DZ BANK mit einem Wachstum von 1,2 Prozent. Einen privat getragenen Investitionsboom wie in den USA gibt es nicht. Tiefe Gräben zwischen den politischen Parteien erschweren Reformen. Zum Jahreswechsel läuft zudem das EU-Programm Next Generation EU aus. Seine Impulse wirken noch eine Weile nach. Künftig müssen die Mitgliedstaaten ihre Investitionen aber wieder selbst finanzieren, und zwar über eigene Einnahmen. Gleichzeitig steigen die Ausgaben für Zinsen und Verteidigung.
Deutschland wächst, ohne Reformen aber kein tragfähiger Aufschwung
Das deutsche BIP wächst laut DZ BANK Research im nächsten Jahr um 1,3 Prozent. Die stärksten Impulse kommen weiter vom Staat. Höhere Konsumausgaben sowie Investitionen in Verkehrs- und Digitalinfrastruktur, Verteidigung und Klimaschutz stützen die Nachfrage. Die Maßnahmen dürften 0,5 Prozentpunkte zum Gesamtwachstum beitragen. Die Unternehmen investieren zwar etwas mehr – viel Schwung ist aber nicht zu erwarten. Immerhin hilft die degressive Abschreibung, die bis Ende 2027 gilt. Der private Konsum bleibt schwach, weil hohe Energiepreise die Kaufkraft schmälern. Vom Außenhandel kommt kein Schub: Die Nachfrage nach deutschen Maschinen und Ausrüstung für KI-Rechenzentren steigt zwar. Die Importe wachsen aber stärker, unter anderem bei Rüstungsgütern und Komponenten für die Energiewende. „Die Bewährungsprobe besteht nicht darin, mehr staatliches Geld bereitzustellen, sondern daraus private Investitionen und Produktivitätsgewinne zu generieren“, so Sonja Marten.
Die Bewährungsprobe besteht nicht darin, mehr staatliches Geld bereitzustellen, sondern daraus private Investitionen und Produktivitätsgewinne zu generieren.
Mit Blick auf die Reformen zieht sie eine gemischte Bilanz. Bei Krankenversicherung und Pflege habe die Bundesregierung zwar Tempo gemacht. Der Fokus liegt aber auf einer kurzfristigen Stabilisierung der Finanzen. Die größte Baustelle bleibt laut Marten die Rente. Ein umfassendes Reformpaket hat den Bundestag noch nicht erreicht. „Unterlassene Reformen sind keine Schonung, sondern eine verdeckte Vorbelastung künftiger Generationen“, sagt die Chefvolkswirtin. Mit dem Ausscheiden der geburtenstarken Jahrgänge sinkt die Zahl der verfügbaren Arbeitskräfte schon jetzt. „Ein weiteres Anwachsen der Lohnnebenkosten wäre Gift für den Standort“, kritisiert Marten. Nötig seien Anpassungen bei der Lebensarbeitszeit und mehr kapitalgedeckte Vorsorge. Wichtig für den Standort seien zudem eine bessere Kinderbetreuung, schnellere Anerkennung ausländischer Abschlüsse und weniger Bürokratie, etwa durch verbindliche Fristen und digitale Anträge.
Restriktiver: Fed und EZB drehen noch an der Zinsschraube
Die Fed erhöht laut den Analysten die Zinsen noch in diesem Jahr um 25 Basispunkte – 2027 hält die US-Notenbank still. Für die EZB erwartet das DZ BANK Research in den nächsten sechs Monaten zwei Zinsschritte um jeweils 25 Basispunkte. Die erste Erhöhung findet noch im Dezember statt und die zweite im März. Der Einlagensatz dürfte dann mit drei Prozent im kommenden Jahr Bestand haben. „Gegen die energiebedingte Teuerung können Notenbanken wenig ausrichten. Sie müssen aber verhindern, dass die Inflationserwartungen davonlaufen“, sagt Marten. In der zweiten Jahreshälfte sollten sinkende Energiepreise die Teuerung dämpfen. Für die USA erwarten die Analysten 2027 eine Inflationsrate von drei Prozent. Im Euroraum dürfte sie mit 2,9 Prozent knapp darunter liegen. Das EZB-Ziel wird damit deutlich übertroffen.
Schulden treiben die Renditen: Kein Comeback der Niedrigzinsen
Die Krisen der vergangenen Jahre haben die Verschuldung vieler Staaten deutlich erhöht. Was bei niedrigen Zinsen tragbar war, wird nun zur Last. Auslaufende Anleihen müssen teurer refinanziert werden, Zinszahlungen beanspruchen einen wachsenden Teil der Haushalte. Die Anleger verlangen deshalb einen Aufschlag für das Risiko. Zweijährige US-Staatsanleihen sehen die Analysten Ende 2027 bei rund vier Prozent, das deutsche Pendant unter drei Prozent. Am langen Ende geht es im Vergleich zum heutigen Niveau aber nur moderat nach unten. Für zehnjährige Bundesanleihen erwartet das DZ BANK Research zum Jahresende eine Rendite von 3,10 Prozent, für US-Staatsanleihen 4,80 Prozent.
Besonders deutlich zeigt sich das Schuldenproblem in den USA. Die Verschuldung liegt inzwischen bei über 40 Billionen US-Dollar. Laut der US-Haushaltsbehörde CBO zahlt der Staat im laufenden Fiskaljahr rund eine Billion US-Dollar Zinsen. Das ist mehr, als er für Verteidigung ausgibt. Zugleich fehlen Einnahmen, seit der Supreme Court die auf ein Notstandsgesetz gestützten Zölle gekippt hat. Aber: „Solange die Wirtschaft kräftig wächst, reicht es, wenn die USA ihr Defizit von rund sieben Prozent nicht weiter ausweiten. Einen harten Sparkurs braucht es nicht“, sagt Marten.
Solange die Wirtschaft kräftig wächst, reicht es, wenn die USA ihr Defizit von rund sieben Prozent nicht weiter ausweiten. Einen harten Sparkurs braucht es nicht.
Frankreich: Das Wahljahr wird zur Belastungsprobe
Seit 2015 ist die Schuldenquote Frankreichs von 97 auf knapp 116 Prozent der Wirtschaftsleistung gestiegen. Bis 2028 erwarten die Analysten rund 122 Prozent. Das Haushaltsdefizit liegt seit Jahren über fünf Prozent. Der Risikoaufschlag französischer Bonds gegenüber Bundesanleihen erreichte zuletzt den höchsten Stand seit 2012. Bis zur Präsidentschaftswahl im Frühjahr 2027 bleibt das Land das wichtigste Ereignisrisiko am europäischen Anleihemarkt. „Ein Wahlergebnis allein beruhigt die Märkte nicht. Frankreich braucht Haushaltsmaßnahmen, die sich auch umsetzen lassen“, betont die Chefvolkswirtin. Greift die Unruhe auf andere Länder über, könnte die EZB unter Druck geraten, einzugreifen.
Tech-Konzerne bremsen den Rückgang der Risikoaufschläge
Bei Unternehmensanleihen erwarten die Analysten erst im Jahresverlauf eine moderate Entlastung. Unter Druck stehen konsumnahe Branchen und die Autoindustrie. „Die KI zahlt auch am Anleihemarkt ihren Preis. Die Tech-Konzerne haben eine erstklassige Bonität, aber sie bringen so viele neue Anleihen auf den Markt, dass ihre Risikoaufschläge kaum sinken“, sagt Marten.

Gewinne tragen die Börsen: KI muss in der Breite ankommen
Die Aktienmärkte haben sich 2026 trotz Krieg, Inflation und steigender Zinsen behauptet. Erstmals seit vier Jahren dürften die Unternehmensgewinne bei DAX, Euro Stoxx 50 und S&P 500 stärker gestiegen sein als die Kurse. Auch für 2027 ist Sören Hettler, Leiter Anlagestrategie und Privatkunden, zuversichtlich. Bis Ende 2027 prognostiziert er für den DAX 28.500, für den Euro Stoxx 50 6.800 und für den S&P 500 8.200 Punkte. Das sind neue Rekorde. „Die Gewinne steigen weiter, die Kurse aber nicht im gleichen Tempo. Die hohen Bewertungen zehren einen Teil davon auf“, sagt Hettler. Die Messlatte liegt hoch: Für den DAX rechnet der Markt in den kommenden zwei Jahren mit jeweils etwa 15 Prozent mehr Gewinn je Aktie. Im Schnitt der vergangenen 15 Jahre waren es knapp 11 Prozent. Zudem machen Anleihen mit ihren höheren Renditen den Aktien wieder Konkurrenz.
2027 zählt aber nicht mehr, wer am meisten in die Technologie investiert, sondern wer damit Geld verdient.
Entscheidend für die Börsen bleibt KI. „2027 zählt aber nicht mehr, wer am meisten in die Technologie investiert, sondern wer damit Geld verdient“, so Hettler. Gute Chancen haben deshalb Unternehmen, die KI in konkrete Anwendungen übersetzen. Dazu zählen vor allem Software- und Industriekonzerne. Zusammen mit Finanzwerten gehören sie zu den bevorzugten Branchen. Gute Rahmenbedingungen dürften auch Banken vorfinden. Sie profitieren von einer robusten Konjunktur, das erhöhte Zinsniveau bietet gute Voraussetzungen für das operative Geschäft. Weniger Potenzial sehen die Analysten bei Immobilienwerten und einigen Energieunternehmen. Diesen könnte ausgerechnet ein sinkender Ölpreis schaden. Davon kann der deutsche Aktienmarkt profitieren. „Im DAX haben Industrie- und Finanzwerte großes Gewicht. Kommt KI in der Breite der Wirtschaft an, ist der deutsche Leitindex gut aufgestellt“, sagt Hettler.
Wer 2027 an der Börse einsteigen will, muss mit Schwankungen rechnen. „Euphorie und Enttäuschung dürften sich abwechseln“, so Hettler. Umso wichtiger wird die Auswahl. Gut aufgestellt sind große Unternehmen mit Preissetzungsmacht und hoher Profitabilität. Für Unruhe könnten eine erneute Eskalation im Mittleren Osten, Zweifel an den Staatsfinanzen und die Wahl in Frankreich sorgen. Weil die Erwartungen hoch sind, könnten schon spürbar gesenkte Gewinnschätzungen deutliche Kursverluste auslösen. Die fundamentalen Treiber sind jedoch intakt.
Robert Leonhardt
Pressesprecher
(Research, Digitalisierung und IT)